
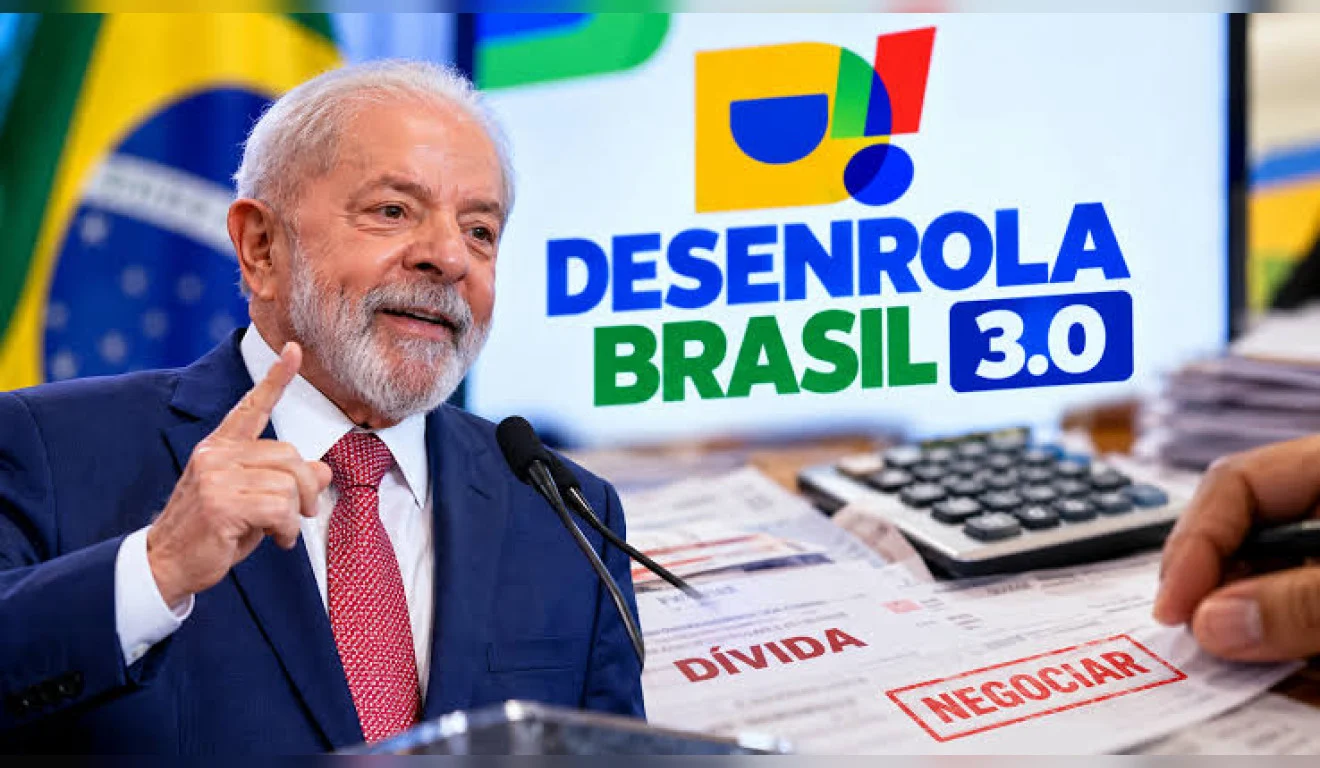
O Desenrola Brasil 3.0 já está em vigor e cria uma nova alternativa para pessoas físicas renegociarem dívidas antigas com bancos, comércio e prestadores de serviços. Instituído pela Medida Provisória 1.393/2026, publicada em 25 de setembro, o Desenrola poderá funcionar até 30 de junho de 2028 e prevê descontos que podem chegar a 90% para os consumidores. A estimativa apresentada pelo governo é alcançar até 15 milhões de pessoas.
Apesar de a medida provisória já produzir efeitos jurídicos, isso não significa que os consumidores possam imediatamente renegociar as dívidas. O cronograma prevê primeiro a seleção e compra das carteiras pela União. Os acordos com os devedores estão programados para começar em fevereiro de 2027.
Pela regra geral, poderão ser incluídas dívidas de pessoas físicas com valor original inferior a R$ 10 mil que, em 25 de setembro de 2026, estivessem vencidas havia mais de 720 dias e menos de 1.645 dias — período equivalente, aproximadamente, a dois anos e quatro anos e meio.
O Ministério da Fazenda poderá estabelecer critérios adicionais e, em determinadas situações, permitir a inclusão de débitos com valores ou períodos de atraso diferentes.
Como o Desenrola Brasil 3.0 funcionará
O novo modelo é diferente de uma simples negociação entre consumidor e credor. A União foi autorizada a comprar, com grande deságio, carteiras de créditos inadimplidos pertencentes a instituições financeiras e outras empresas.
Os credores interessados participarão de procedimento competitivo para oferecer suas carteiras. Terão prioridade as propostas que apresentarem os maiores descontos, que não poderão ser inferiores a 90%. A seleção poderá separar dívidas bancárias de outros tipos de débitos.
Depois da aquisição, os consumidores poderão quitar os valores à vista ou parcelar o saldo renegociado. O desconto concedido ao devedor poderá chegar ao mesmo percentual obtido pelo governo na compra da carteira.
No caso do parcelamento, haverá cobrança de juros. Prazos, encargos e demais condições financeiras ainda dependerão de regulamentação do Conselho Monetário Nacional (CMN). Banco do Brasil e Caixa Econômica Federal poderão participar da operacionalização e administração das carteiras.
Recursos e estimativas do programa
A MP autoriza até R$ 15 bilhões em recursos do Ministério da Fazenda para a aquisição das carteiras de créditos inadimplidos. A liberação, entretanto, dependerá da disponibilidade orçamentária e financeira da União.
Segundo as estimativas apresentadas pelo governo, até R$ 150 bilhões em dívidas poderão ser elegíveis para o programa. Desse volume, a expectativa é renegociar aproximadamente R$ 75 bilhões e alcançar até 15 milhões de pessoas.
A nova modalidade poderá alcançar dívidas decorrentes de operações bancárias, comerciais e de prestação de serviços. Também podem ser incluídos débitos passíveis de registro em cadastros de inadimplentes, como contas relacionadas a serviços públicos e ao comércio varejista.
Cronograma para acordos e participação
O calendário divulgado prevê que o chamamento aos credores seja realizado em novembro de 2026. As empresas deverão apresentar suas propostas em dezembro e as carteiras selecionadas serão homologadas em janeiro de 2027.
A assinatura dos contratos e o início da transferência dos descontos aos consumidores estão programados para fevereiro de 2027. A partir dessa etapa, os devedores contemplados poderão optar pelo pagamento à vista ou parcelado, conforme as regras que ainda serão detalhadas.
Isso significa que o consumidor não precisa, neste momento, realizar inscrição para garantir participação. A definição de quais dívidas estarão efetivamente disponíveis dependerá das carteiras oferecidas pelos credores e adquiridas dentro do programa.
Tramitação da MP no Congresso e outras medidas
A Medida Provisória 1.393 entrou em vigor imediatamente após sua publicação, mas ainda precisa passar pelo Congresso Nacional para ser transformada definitivamente em lei.
Conforme o calendário divulgado pelo Senado, o prazo para deliberação vai até 23 de novembro de 2026. A matéria entra em regime de urgência a partir de 9 de novembro.
Além de criar o Desenrola Brasil 3.0, a MP estabelece medidas destinadas à concessão responsável de crédito. O Conselho Monetário Nacional deverá adotar ações para aumentar a transparência dos produtos financeiros, melhorar a capacidade de decisão dos consumidores e reduzir fatores associados à vulnerabilidade financeira.
Diferenças entre Desenrola Brasil 3.0 e Desenrola Adimplentes
A mesma medida provisória também alterou as regras do Desenrola Adimplentes, programa destinado a tomadores de crédito que estavam em dia com seus compromissos.
O texto estabeleceu prazo de 120 dias, contado da publicação da MP, para a oferta e celebração de acordos nessa modalidade.
No Desenrola Brasil 3.0, porém, o foco está nas pessoas físicas inadimplentes com dívidas antigas. O desenho prevê que o elevado desconto obtido pelo governo na aquisição das carteiras seja usado para oferecer condições mais favoráveis ao consumidor e facilitar a regularização dos débitos.
Fonte: Diário do Pará