
Carga foi apreendida em Cachoeira do Piriá por irregularidade fiscal.
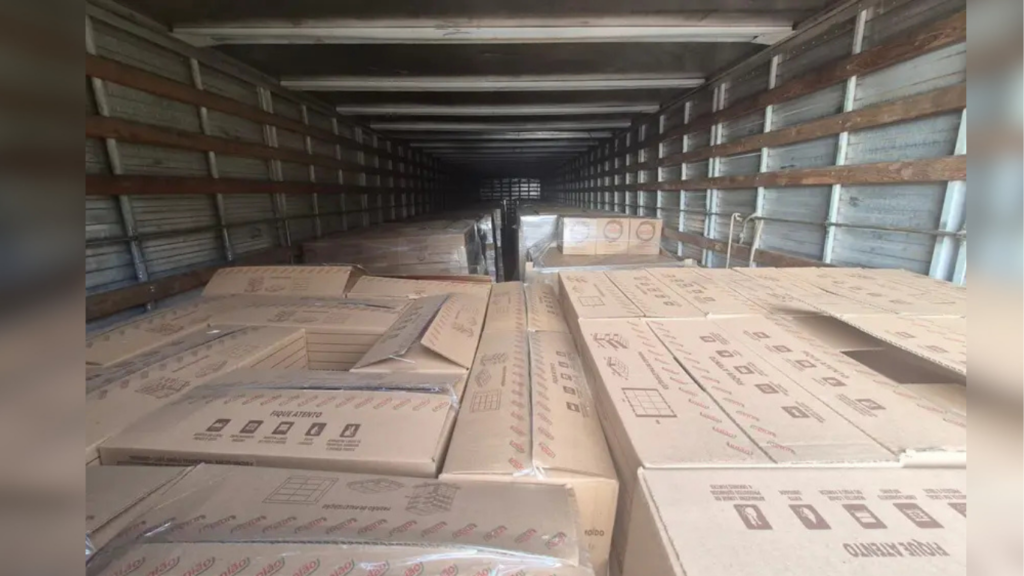
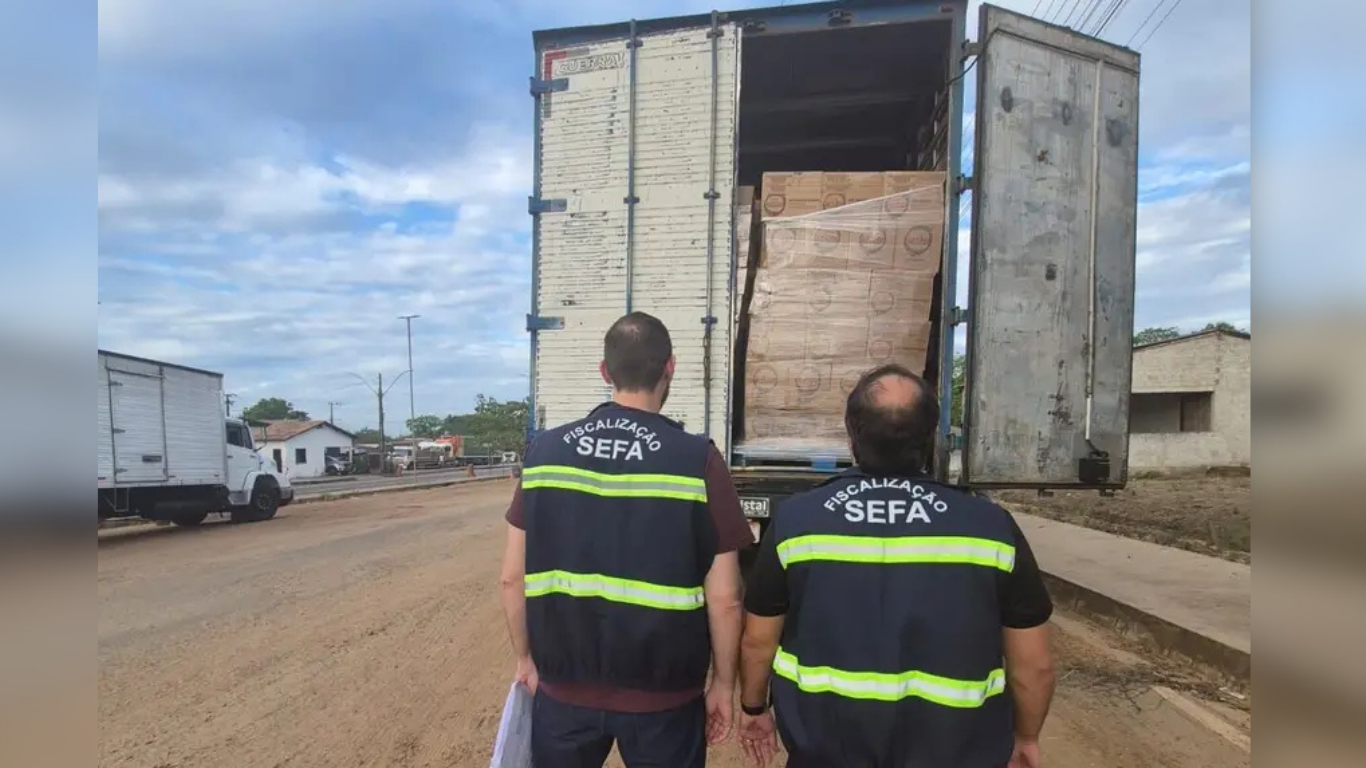
Uma carga de 16,5 toneladas de café embalado a vácuo, avaliada em R$ 693 mil, foi apreendida durante uma fiscalização da Secretaria de Estado da Fazenda do Pará (Sefa), realizada no sábado (17), no município de Cachoeira do Piriá, no nordeste paraense. A apreensão ocorreu após os fiscais identificarem inconsistências na documentação apresentada pelo motorista responsável pelo transporte da mercadoria.
De acordo com a Sefa, inicialmente, o condutor apresentou um documento fiscal indicando que a carga havia saído do Pará com destino ao Maranhão. No entanto, após ser questionado pela equipe de fiscalização, ele apresentou um segundo documento, com o mesmo valor, mas apontando o estado de Minas Gerais como destino dos produtos.
No verso do segundo documento, havia uma anotação manuscrita feita por um funcionário, informando que a mercadoria estaria sendo devolvida devido a problemas relacionados à embalagem.
Segundo a fiscalização fazendária, o procedimento de devolução de mercadorias exige a emissão de uma Nota Fiscal Eletrônica (NF-e) específica, válida e emitida pelo destinatário. Dessa forma, a anotação manual apresentada não foi considerada suficiente para comprovar a regularidade da operação.
O coordenador da unidade fazendária, Gustavo Bozola, explicou que a ausência da documentação exigida caracterizou o transporte de mercadorias sem documento fiscal válido, situação que levou à apreensão da carga.
Diante da irregularidade identificada, foi lavrado um Termo de Apreensão e Depósito (TAD) no valor de R$ 149.688, referente à cobrança de impostos e multa.
Apreensão de pneus no sudeste do Pará
Durante outra fiscalização realizada no mesmo sábado (17), no posto fiscal de São Geraldo do Araguaia, no sudeste do estado, a equipe da Sefa apreendeu 2.040 pneus remoldados, avaliados em R$ 77.716,80. A mercadoria era transportada em um veículo procedente de Goiás e tinha o Amapá como destino.
Ao consultar os sistemas fiscais, os agentes identificaram um passe fiscal emitido em 23 de setembro para o transportador e a mercadoria. O documento tinha validade até 8 de outubro, mas não apresentava registro de encerramento ou comprovação de regularização da operação.
Quando solicitado a apresentar documentos que comprovassem a saída da carga do território paraense ou o recebimento dos produtos pelo destinatário no Amapá, o transportador não apresentou os comprovantes exigidos.
Conforme a Sefa, sem a comprovação da saída das mercadorias do estado, presume-se que os produtos foram internalizados e comercializados no Pará, o que implica a cobrança do Imposto sobre Circulação de Mercadorias e Serviços (ICMS).
Nesse segundo caso, foi lavrado um Termo de Apreensão e Depósito no valor de R$ 26.579,14, quantia referente aos tributos devidos. Segundo a secretaria, o valor já havia sido pago pelo contribuinte.
As duas ocorrências fazem parte das ações de fiscalização realizadas pela Secretaria de Estado da Fazenda para verificar o transporte de mercadorias e combater irregularidades fiscais nas rodovias e nos postos de controle do Pará.